DE MINIMIS
Il regime è disciplinato dal Regolamento (UE) n. 1408/2013, come modificato dal Regolamento (UE) 2024/3118. Il massimale è pari a 50.000 euro per impresa unica nell’arco di tre anni. Il periodo si verifica su base mobile (1.095 gg) alla data di concessione del nuovo aiuto (e non alla data di presentazione della domanda) , anziché facendo riferimento all’esercizio finanziario in corso e ai due precedenti
AIUTI DI STATO
Le istruzioni relative alla ZES agricola 2026 sono molto chiare.
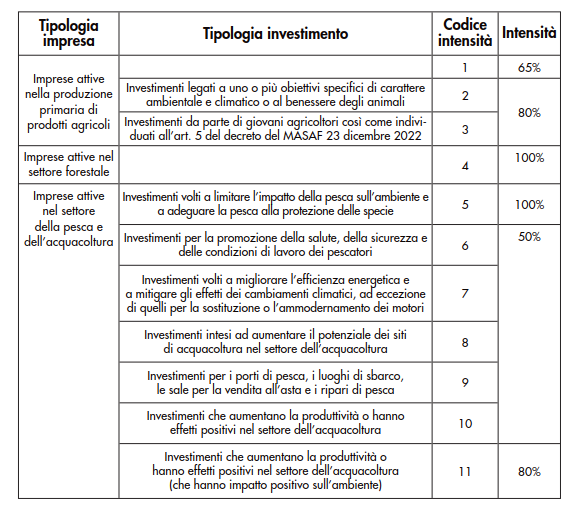
Per gli investimenti nella produzione agricola primaria, la ZES prevede un’intensità massima di aiuto del 65% dei costi ammissibili, elevabile all’80% nei casi previsti, tra cui gli investimenti effettuati da giovani agricoltori. Il credito ZES può essere cumulato con altri aiuti di Stato e con aiuti de minimis riferiti agli stessi costi, purché il cumulo non superi l’intensità massima del 65% (o dell’80%).
Esempio. Se un investimento beneficia di un contributo regionale del 45% e il limite applicabile è il 65%, il credito ZES può aggiungersi fino a un ulteriore 20% dei medesimi costi ammissibili.
Per la ZES agricola 2026 occorre considerare anche l’eventuale riparto delle risorse. Nel 2025 la misura non comprendeva i territori del sisma; come riferimento per la simulazione si può quindi utilizzare la ZES agricola 2025 del Mezzogiorno, per la quale la percentuale di fruizione del credito richiesto relativa alla produzione agricola primaria è stata del 58,78%.
Ipotizzando, solo a titolo esemplificativo, un riparto del 58% per la ZES agricola 2026, il risultato sarebbe il seguente:
- Credito ZES richiesto: 65% dell’investimento agevolabile;
- Credito ZES fruibile ipotetico: 37,70% (65% per la percentuale di riparto ipotizzata del 58%);
- Possono essere quindi cumulati altri aiuti di stato e in de minimis per un importo pari al 27,3% (65% - 37,70%).
Occorre comunque prestare attenzione: queste sono le regole di cumulo previste per la ZES, nel rispetto della normativa europea. Alcuni bandi, pur concedendo agevolazioni qualificabili come aiuti di Stato, prevedono condizioni più restrittive ed escludono il cumulo con altre misure. È quindi necessario verificare anche le disposizioni del singolo bando.
ISTRUZIONI ZES AGRICOLTURA 2026
Regole di cumulo
Tali misure costituiscono l’intensità massima di aiuto. Poiché l’agevolazione è cumulabile con altri aiuti di Stato e aiuti “de minimis”, che abbiano ad oggetto i medesimi costi ammessi al beneficio (in tutto o in parte coincidenti), a condizione che tale cumulo non porti al superamento dell’intensità di aiuto indicate nei Capi II e III del decreto, il credito d’imposta è determinato applicando le predette percentuali al costo dei beni strumentali e diminuendo il relativo risultato dell’ammontare degli aiuti concessi o richiesti.
Il credito d’imposta, inoltre, è cumulabile, nei limiti delle spese effettivamente sostenute, con altre misure agevolative, che non siano qualificabili come aiuti di Stato ai sensi dell’art. 107
Agevolazioni